Domain lieblingsmannschaft.de kaufen?
Wir ziehen mit dem Projekt
lieblingsmannschaft.de um.
Sind Sie am Kauf der Domain
lieblingsmannschaft.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain lieblingsmannschaft.de kaufen?
Wann HGB wann IFRS?
Die Entscheidung, ob ein Unternehmen nach HGB oder IFRS bilanzieren sollte, hängt von verschiedenen Faktoren ab. Zum einen kann die Rechtsform des Unternehmens eine Rolle spielen, da bestimmte Rechtsformen gesetzlich zur Anwendung von HGB verpflichtet sind. Des Weiteren kann die internationale Ausrichtung des Unternehmens eine Rolle spielen, da IFRS in vielen Ländern als international anerkannter Standard gilt. Auch die Größe und Komplexität des Unternehmens sowie die Bedürfnisse der Stakeholder können bei der Entscheidung eine Rolle spielen. Letztendlich sollte die Wahl des Bilanzierungsstandards sorgfältig abgewogen werden, um den Anforderungen des Unternehmens am besten gerecht zu werden. **
Wann braucht man IFRS?
Wann braucht man IFRS? IFRS (International Financial Reporting Standards) werden in erster Linie von börsennotierten Unternehmen benötigt, die an internationalen Märkten tätig sind oder Investoren aus verschiedenen Ländern anziehen möchten. Sie werden auch von Unternehmen benötigt, die eine bessere Vergleichbarkeit ihrer Finanzinformationen mit anderen Unternehmen weltweit erreichen möchten. Darüber hinaus können Regierungen IFRS für die Berichterstattung von staatlichen Unternehmen oder für die Einhaltung von internationalen Standards in bestimmten Branchen vorschreiben. Schließlich können Unternehmen, die sich auf eine internationale Expansion vorbereiten, von der Anwendung der IFRS profitieren, um ihre Finanzberichterstattung global auszurichten. **

Ähnliche Suchbegriffe für IFRS
Top-Angebote
Produkte zum Begriff IFRS:
-
IFRS-HandbuchIFRS-Handbuch , Einzel- und Konzernabschluss , Tagfahrleuchten > Beleuchtung , Auflage: 7., neu bearb. Aufl. 2024, Erscheinungsjahr: 20240516, Produktform: Leinen, Redaktion: Theile, Carsten~Dittmar, Peter, Auflage: 24007, Auflage/Ausgabe: 7., neu bearb. Aufl. 2024, Seitenzahl/Blattzahl: 1533, Keyword: Bilanzen; Bilanzierung; Einzelabschluss; Handbuch; IFRS; IFRS-Jahresabschluss; IFRS-Konzernabschluss; International Reporting Standards; Internationale Rechnungslegung; Jahresabschluss; Konzernabschluss; Konzernbilanzen; Rechnungslegung; international, Fachschema: Bilanzrecht~Handelsrecht~International Accounting Standards - IAS ~Internationale Rechnungslegung~Rechnungslegung (IAS)~Rechnungslegung~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Bilanz- und Rechnungslegungsrecht~Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein~Betriebswirtschaft und Management, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Finanzberichterstattung, Rechnungslegung, externes Rechnungswesen, Seitenanzahl: xxxii, Seitenanzahl: 1501, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schmidt , Dr. Otto, Verlag: Schmidt , Dr. Otto, Verlag: Verlag Dr. Otto Schmidt KG, Länge: 244, Breite: 176, Höhe: 55, Gewicht: 1744, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,219,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wann ist IFRS anzuwenden?
IFRS (International Financial Reporting Standards) sind international anerkannte Rechnungslegungsstandards, die von der International Accounting Standards Board (IASB) herausgegeben werden. IFRS sind verpflichtend für die Erstellung von Abschlüssen von börsennotierten Unternehmen in vielen Ländern weltweit, einschließlich der EU. Unternehmen müssen IFRS anwenden, wenn sie an einer Börse notiert sind oder wenn sie sich dazu entscheiden, ihre Abschlüsse nach internationalen Standards zu erstellen, um die Transparenz und Vergleichbarkeit ihrer Finanzberichterstattung zu verbessern. Die Anwendung von IFRS hilft Unternehmen, Investoren und anderen Interessengruppen, die finanzielle Leistung und Position eines Unternehmens besser zu verstehen und zu bewerten. Letztendlich trägt die Anwendung von IFRS zur Stärkung des Vertrauens in die Finanzmärkte bei. **
-
Wann Abschluss nach IFRS?
Der Abschluss nach IFRS (International Financial Reporting Standards) wird von Unternehmen erstellt, die entweder börsennotiert sind, international tätig sind oder sich freiwillig dazu entscheiden, diese Standards anzuwenden. Die Entscheidung, wann ein Unternehmen seinen Abschluss nach IFRS erstellt, hängt von verschiedenen Faktoren ab, wie zum Beispiel der Rechtsprechung des Landes, in dem das Unternehmen ansässig ist, den Anforderungen der Investoren oder den regulatorischen Vorgaben. In der Regel müssen Unternehmen, die nach IFRS berichten, ihre Abschlüsse jährlich erstellen. Es ist wichtig, dass Unternehmen die jeweiligen Fristen und Anforderungen für die Erstellung ihres Abschlusses nach IFRS genau kennen und einhalten, um die Transparenz und Vergleichbarkeit ihrer Finanzinformationen sicherzustellen. **
-
Wann Bilanzierung nach IFRS?
Die Bilanzierung nach IFRS (International Financial Reporting Standards) ist für Unternehmen verpflichtend, die entweder an einer Börse notiert sind oder internationale Investoren anziehen möchten. Diese Standards werden von der International Accounting Standards Board (IASB) festgelegt und sind darauf ausgerichtet, eine konsistente und transparente Berichterstattung über die finanzielle Lage eines Unternehmens zu gewährleisten. Unternehmen müssen die IFRS anwenden, wenn sie ihre Konzernabschlüsse erstellen, um sicherzustellen, dass sie international anerkannte Rechnungslegungsstandards einhalten. Die Einhaltung der IFRS ermöglicht es Unternehmen, ihre Finanzinformationen besser vergleichbar zu machen und das Vertrauen von Investoren und anderen Interessengruppen zu stärken. Insgesamt tragen die IFRS dazu bei, die Transparenz und Glaubwürdigkeit der Finanzberichterstattung zu verbessern. **
-
Wann Konzernabschluss nach IFRS?
Der Konzernabschluss nach IFRS wird in der Regel von Unternehmen erstellt, die an internationalen Kapitalmärkten tätig sind oder börsennotiert sind. Die IFRS (International Financial Reporting Standards) sind international anerkannte Rechnungslegungsstandards, die eine einheitliche und transparente Darstellung der Finanzinformationen gewährleisten sollen. Unternehmen, die nach IFRS bilanzieren, müssen ihre Konzernabschlüsse gemäß den Vorschriften und Richtlinien dieser Standards erstellen. Dies ermöglicht es Investoren, die Finanzlage und Performance des Unternehmens besser zu verstehen und zu vergleichen. Unternehmen entscheiden sich oft für die Erstellung eines Konzernabschlusses nach IFRS, um ihre Glaubwürdigkeit und Transparenz zu erhöhen und den Zugang zu internationalen Kapitalmärkten zu erleichtern. **


Für wen gilt IFRS?
IFRS (International Financial Reporting Standards) gelten für Unternehmen, die ihre Abschlüsse nach internationalen Rechnungslegungsstandards erstellen möchten. Dies betrifft insbesondere börsennotierte Unternehmen, da sie oft international tätig sind und Investoren aus verschiedenen Ländern haben. Darüber hinaus können auch andere Unternehmen, die international agieren oder ihre Glaubwürdigkeit und Transparenz verbessern möchten, freiwillig IFRS anwenden. Insgesamt sind die IFRS darauf ausgerichtet, die Vergleichbarkeit und Verständlichkeit von Abschlüssen zu verbessern und somit das Vertrauen der Investoren und Stakeholder in die Finanzberichterstattung zu stärken. Letztendlich ist die Anwendung von IFRS jedoch von den gesetzlichen Vorschriften des jeweiligen Landes abhängig. **
Was versteht man unter IFRS?
IFRS steht für International Financial Reporting Standards und sind internationale Rechnungslegungsstandards, die von der International Accounting Standards Board (IASB) entwickelt werden. Sie dienen als einheitliche Grundlage für die Erstellung von Finanzberichten in Unternehmen auf der ganzen Welt. Die Anwendung von IFRS soll die Vergleichbarkeit und Transparenz von Finanzinformationen verbessern und Investoren sowie anderen Interessengruppen eine bessere Grundlage für Entscheidungen bieten. Unternehmen, die an internationalen Märkten tätig sind oder an der Börse notiert sind, sind oft verpflichtet, ihre Finanzberichte nach IFRS zu erstellen. Insgesamt zielen die IFRS darauf ab, die Qualität, Konsistenz und Verständlichkeit von Finanzberichten zu erhöhen. **
Top-Angebote
Produkte zum Begriff IFRS:
-
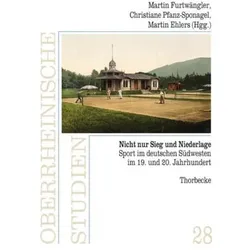
Nicht nur Sieg und Niederlage, FachbücherDas Buch "Nicht nur Sieg und Niederlage" von Jan Thorbecke bietet eine tiefgehende Analyse der gesellschaftlichen Rolle des Sports im 19. und 20. Jahrhundert, insbesondere im deutschen Südwesten. Es beleuchtet, wie Sport über die blosse Feststellung von Sieg und Niederlage hinausgeht und als Ausdruck sozialer Identität und politischer Instrumentalisierung fungiert. Der Autor untersucht die Entwicklung von Turn- und Sportvereinen, die bürgerlich-demokratische Strukturen verkörperten, und zeigt auf, wie Sport zu einem zentralen gesellschaftlichen Phänomen wurde. Wichtige Sportereignisse werden als nationale und internationale Ereignisse betrachtet, die nicht nur das Alltagsleben prägten, sondern auch kommerzielle und politische Dimensionen annahmen. Das Buch thematisiert auch die Herausforderungen, die mit dem Sport einhergehen, wie Doping und Bestechung, und bietet somit eine umfassende Perspektive auf die komplexe Beziehung zwischen Sport, Gesellschaft und Politik.34,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
IFRS-HandbuchIFRS-Handbuch , Einzel- und Konzernabschluss , Tagfahrleuchten > Beleuchtung , Auflage: 7., neu bearb. Aufl. 2024, Erscheinungsjahr: 20240516, Produktform: Leinen, Redaktion: Theile, Carsten~Dittmar, Peter, Auflage: 24007, Auflage/Ausgabe: 7., neu bearb. Aufl. 2024, Seitenzahl/Blattzahl: 1533, Keyword: Bilanzen; Bilanzierung; Einzelabschluss; Handbuch; IFRS; IFRS-Jahresabschluss; IFRS-Konzernabschluss; International Reporting Standards; Internationale Rechnungslegung; Jahresabschluss; Konzernabschluss; Konzernbilanzen; Rechnungslegung; international, Fachschema: Bilanzrecht~Handelsrecht~International Accounting Standards - IAS ~Internationale Rechnungslegung~Rechnungslegung (IAS)~Rechnungslegung~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Bilanz- und Rechnungslegungsrecht~Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein~Betriebswirtschaft und Management, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Finanzberichterstattung, Rechnungslegung, externes Rechnungswesen, Seitenanzahl: xxxii, Seitenanzahl: 1501, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schmidt , Dr. Otto, Verlag: Schmidt , Dr. Otto, Verlag: Verlag Dr. Otto Schmidt KG, Länge: 244, Breite: 176, Höhe: 55, Gewicht: 1744, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,219,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann HGB wann IFRS?
Die Entscheidung, ob ein Unternehmen nach HGB oder IFRS bilanzieren sollte, hängt von verschiedenen Faktoren ab. Zum einen kann die Rechtsform des Unternehmens eine Rolle spielen, da bestimmte Rechtsformen gesetzlich zur Anwendung von HGB verpflichtet sind. Des Weiteren kann die internationale Ausrichtung des Unternehmens eine Rolle spielen, da IFRS in vielen Ländern als international anerkannter Standard gilt. Auch die Größe und Komplexität des Unternehmens sowie die Bedürfnisse der Stakeholder können bei der Entscheidung eine Rolle spielen. Letztendlich sollte die Wahl des Bilanzierungsstandards sorgfältig abgewogen werden, um den Anforderungen des Unternehmens am besten gerecht zu werden. **
-
Wann braucht man IFRS?
Wann braucht man IFRS? IFRS (International Financial Reporting Standards) werden in erster Linie von börsennotierten Unternehmen benötigt, die an internationalen Märkten tätig sind oder Investoren aus verschiedenen Ländern anziehen möchten. Sie werden auch von Unternehmen benötigt, die eine bessere Vergleichbarkeit ihrer Finanzinformationen mit anderen Unternehmen weltweit erreichen möchten. Darüber hinaus können Regierungen IFRS für die Berichterstattung von staatlichen Unternehmen oder für die Einhaltung von internationalen Standards in bestimmten Branchen vorschreiben. Schließlich können Unternehmen, die sich auf eine internationale Expansion vorbereiten, von der Anwendung der IFRS profitieren, um ihre Finanzberichterstattung global auszurichten. **
-
Wann ist IFRS anzuwenden?
IFRS (International Financial Reporting Standards) sind international anerkannte Rechnungslegungsstandards, die von der International Accounting Standards Board (IASB) herausgegeben werden. IFRS sind verpflichtend für die Erstellung von Abschlüssen von börsennotierten Unternehmen in vielen Ländern weltweit, einschließlich der EU. Unternehmen müssen IFRS anwenden, wenn sie an einer Börse notiert sind oder wenn sie sich dazu entscheiden, ihre Abschlüsse nach internationalen Standards zu erstellen, um die Transparenz und Vergleichbarkeit ihrer Finanzberichterstattung zu verbessern. Die Anwendung von IFRS hilft Unternehmen, Investoren und anderen Interessengruppen, die finanzielle Leistung und Position eines Unternehmens besser zu verstehen und zu bewerten. Letztendlich trägt die Anwendung von IFRS zur Stärkung des Vertrauens in die Finanzmärkte bei. **
-
Wann Abschluss nach IFRS?
Der Abschluss nach IFRS (International Financial Reporting Standards) wird von Unternehmen erstellt, die entweder börsennotiert sind, international tätig sind oder sich freiwillig dazu entscheiden, diese Standards anzuwenden. Die Entscheidung, wann ein Unternehmen seinen Abschluss nach IFRS erstellt, hängt von verschiedenen Faktoren ab, wie zum Beispiel der Rechtsprechung des Landes, in dem das Unternehmen ansässig ist, den Anforderungen der Investoren oder den regulatorischen Vorgaben. In der Regel müssen Unternehmen, die nach IFRS berichten, ihre Abschlüsse jährlich erstellen. Es ist wichtig, dass Unternehmen die jeweiligen Fristen und Anforderungen für die Erstellung ihres Abschlusses nach IFRS genau kennen und einhalten, um die Transparenz und Vergleichbarkeit ihrer Finanzinformationen sicherzustellen. **
Ähnliche Suchbegriffe für IFRS
-
Best - Fußball TAKTIK 10047 weißDer Fußball TAKTIK von BEST ist ein zuverlässiger Ball für Trainingseinheiten und Freizeitspiele. Sein Design und die Materialeigenschaften machen ihn zu einem passenden Spielgerät für verschiedene Bedingungen. aus 32 maschinengenähten Teilen gefertigt robuste Oberfläche aus 2,70 mm starkem PVC Black Microfibre allwetterbeschichtet für den Einsatz bei unterschiedlichen Witterungsverhältnissen offizielle Größe mit einem Umfang von 68-70 cm und einem Gewicht von 350-380 g Dieser Ball zeichnet sich durch seine klassische Konstruktion aus. Im Inneren sorgt eine Gummiblase für eine stabile Form und ein gutes Sprungverhalten. Die spezielle Beschichtung der Oberfläche ermöglicht das Spielen auch bei feuchtem Wetter, ohne dass der Ball zu viel Wasser aufnimmt. Das Design mit taktischen Zeichnungen verleiht ihm eine besondere Optik auf dem Spielfeld.15,99 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter
-
Wann Bilanzierung nach IFRS?
Die Bilanzierung nach IFRS (International Financial Reporting Standards) ist für Unternehmen verpflichtend, die entweder an einer Börse notiert sind oder internationale Investoren anziehen möchten. Diese Standards werden von der International Accounting Standards Board (IASB) festgelegt und sind darauf ausgerichtet, eine konsistente und transparente Berichterstattung über die finanzielle Lage eines Unternehmens zu gewährleisten. Unternehmen müssen die IFRS anwenden, wenn sie ihre Konzernabschlüsse erstellen, um sicherzustellen, dass sie international anerkannte Rechnungslegungsstandards einhalten. Die Einhaltung der IFRS ermöglicht es Unternehmen, ihre Finanzinformationen besser vergleichbar zu machen und das Vertrauen von Investoren und anderen Interessengruppen zu stärken. Insgesamt tragen die IFRS dazu bei, die Transparenz und Glaubwürdigkeit der Finanzberichterstattung zu verbessern. **
-
Wann Konzernabschluss nach IFRS?
Der Konzernabschluss nach IFRS wird in der Regel von Unternehmen erstellt, die an internationalen Kapitalmärkten tätig sind oder börsennotiert sind. Die IFRS (International Financial Reporting Standards) sind international anerkannte Rechnungslegungsstandards, die eine einheitliche und transparente Darstellung der Finanzinformationen gewährleisten sollen. Unternehmen, die nach IFRS bilanzieren, müssen ihre Konzernabschlüsse gemäß den Vorschriften und Richtlinien dieser Standards erstellen. Dies ermöglicht es Investoren, die Finanzlage und Performance des Unternehmens besser zu verstehen und zu vergleichen. Unternehmen entscheiden sich oft für die Erstellung eines Konzernabschlusses nach IFRS, um ihre Glaubwürdigkeit und Transparenz zu erhöhen und den Zugang zu internationalen Kapitalmärkten zu erleichtern. **
-
Für wen gilt IFRS?
IFRS (International Financial Reporting Standards) gelten für Unternehmen, die ihre Abschlüsse nach internationalen Rechnungslegungsstandards erstellen möchten. Dies betrifft insbesondere börsennotierte Unternehmen, da sie oft international tätig sind und Investoren aus verschiedenen Ländern haben. Darüber hinaus können auch andere Unternehmen, die international agieren oder ihre Glaubwürdigkeit und Transparenz verbessern möchten, freiwillig IFRS anwenden. Insgesamt sind die IFRS darauf ausgerichtet, die Vergleichbarkeit und Verständlichkeit von Abschlüssen zu verbessern und somit das Vertrauen der Investoren und Stakeholder in die Finanzberichterstattung zu stärken. Letztendlich ist die Anwendung von IFRS jedoch von den gesetzlichen Vorschriften des jeweiligen Landes abhängig. **
-
Was versteht man unter IFRS?
IFRS steht für International Financial Reporting Standards und sind internationale Rechnungslegungsstandards, die von der International Accounting Standards Board (IASB) entwickelt werden. Sie dienen als einheitliche Grundlage für die Erstellung von Finanzberichten in Unternehmen auf der ganzen Welt. Die Anwendung von IFRS soll die Vergleichbarkeit und Transparenz von Finanzinformationen verbessern und Investoren sowie anderen Interessengruppen eine bessere Grundlage für Entscheidungen bieten. Unternehmen, die an internationalen Märkten tätig sind oder an der Börse notiert sind, sind oft verpflichtet, ihre Finanzberichte nach IFRS zu erstellen. Insgesamt zielen die IFRS darauf ab, die Qualität, Konsistenz und Verständlichkeit von Finanzberichten zu erhöhen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.